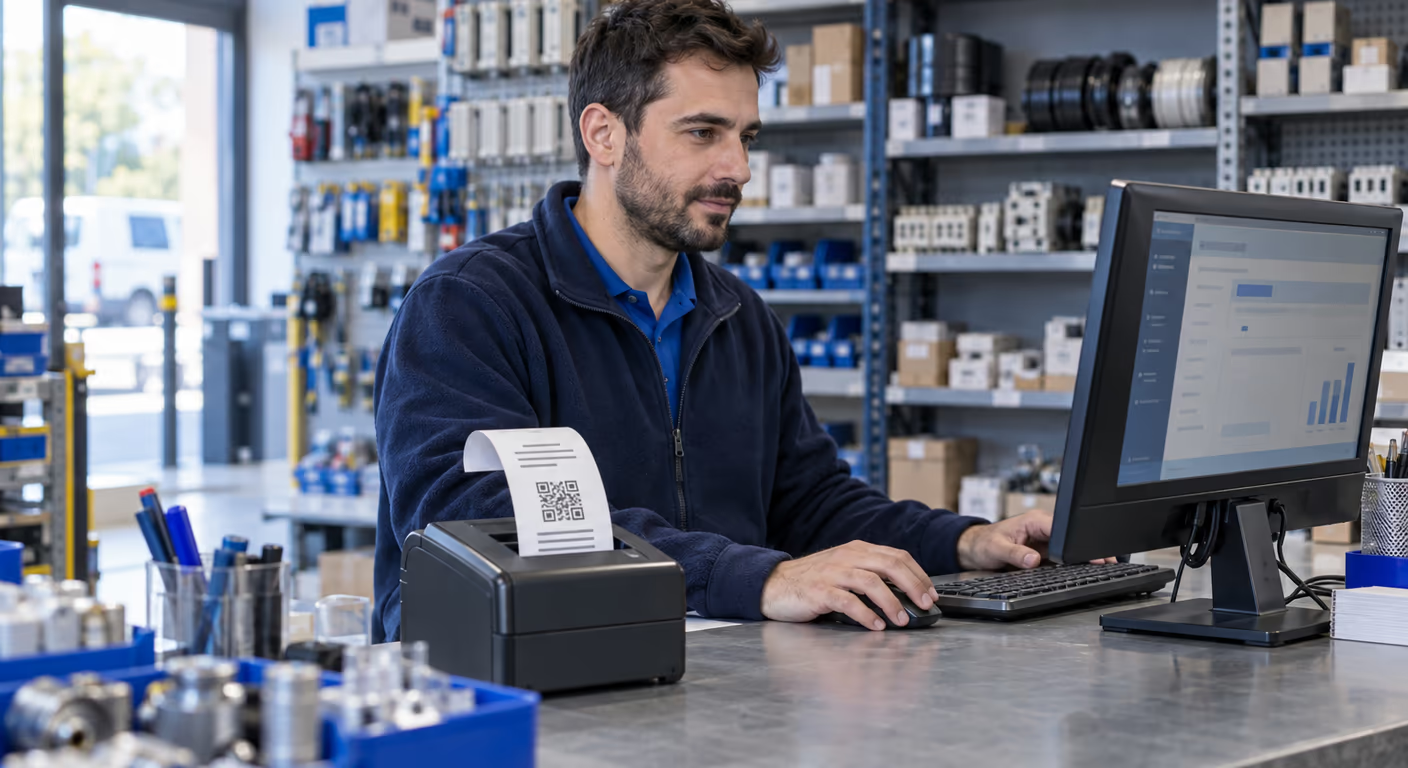
Verifactu 2027: qué exige y quién queda fuera
· por Panayot Dimkov
Verifactu no es un programa que haya que instalar ni un trámite que haya que presentar. Es un conjunto de requisitos que tu software de facturación tiene que cumplir para que Hacienda pueda dar por buenos los registros que genera. La diferencia importa, porque determina a quién hay que llamar: no a tu asesor, sino a tu proveedor de software.
Es la segunda prórroga —la primera ya había llevado las fechas a 2026— y eso ha creado un reflejo peligroso: esperar a la siguiente. Este artículo va al detalle de qué exige exactamente, quién queda fuera —que son más de los que se cree— y qué hay que preguntarle al proveedor. Si lo que buscas es la diferencia entre Verifactu y la factura electrónica obligatoria, la explicamos en otro artículo.
1Quién queda fuera de Verifactu (esto primero)
Antes de gastar un euro conviene comprobar si te aplica. Hay cuatro situaciones en las que el reglamento no obliga, y las dos primeras son más frecuentes de lo que parece.
2Las dos modalidades: enviar o guardar
El reglamento admite dos formas de cumplir, y la elección no es menor porque cambia lo que tiene que hacer el software y lo que tienes que conservar tú.
| Modalidad VERI*FACTU | Modalidad no VERI*FACTU | |
|---|---|---|
| Cómo funciona | El sistema envía cada registro de facturación a la Agencia Tributaria en el momento de emitir | Los registros se quedan en tu sistema, sin envío automático |
| Qué exige de más | Conectividad y un canal de envío estable | Firma electrónica de los registros y un registro de eventos del propio sistema |
| Conservación | Se apoya en lo ya remitido a la Agencia | Recae íntegramente en ti, y debe estar disponible si te lo piden |
| Carga operativa | Menor | Mayor |
Para la mayoría de las pymes la modalidad de envío es la opción sensata: traslada el peso de la conservación y del registro de eventos al lado de la Agencia. La modalidad sin envío tiene sentido cuando hay razones de conectividad, de volumen o de política interna para no remitir en tiempo real, pero exige más disciplina técnica.
3Requisitos de Verifactu para tu software
Estos son los requisitos que el programa debe cumplir, con independencia de la modalidad elegida.
En la modalidad de envío, las facturas incorporan además la mención de que son verificables en la sede electrónica de la Agencia. Es la parte que ve el cliente y la que suele generar la primera pregunta.
4Qué preguntarle a tu proveedor
La conversación útil dura diez minutos y son estas preguntas. Si alguna se queda sin respuesta clara, ahí está el riesgo.
- ¿Tenéis la declaración responsable emitida? No vale «estamos en ello». Pide el documento.
- ¿En qué modalidad trabajaréis? Con envío a la Agencia o sin él, y si es elegible por el cliente.
- ¿Está incluido en mi licencia actual o es un módulo aparte? Aquí es donde aparecen los costes que nadie había presupuestado.
- ¿Qué pasa con mi histórico? Cómo conviven las facturas anteriores con la nueva cadena de registros.
- ¿Y con las facturas que emito desde otros sitios? El Excel del comercial, el TPV de la tienda, la plataforma del ecommerce. Todos son sistemas de facturación.
- ¿Cuándo estará disponible y qué necesitáis de mí? Para poder situarlo en un calendario real y no en las últimas semanas antes de tu fecha.
5Qué se arriesga quien no lo hace
El artículo 201 bis de la Ley General Tributaria prevé una multa fija de 50.000 € por ejercicio para quien tenga o utilice sistemas de facturación que no cumplan lo establecido, o que hayan sido alterados. Y se acumula: cada ejercicio en que se mantenga la situación cuenta por separado.
Para quien fabrica o comercializa el software los importes son mayores: 150.000 € por ejercicio y por cada tipo de sistema que incumpla, y 1.000 € por cada sistema vendido sin la certificación exigida, que el reglamento articula como declaración responsable. Es el motivo por el que los fabricantes serios llevan tiempo moviéndose: el riesgo también es suyo.
6Cómo convertirlo en algo más que un gasto
Adaptarse a Verifactu, por sí solo, no ahorra ni un minuto de trabajo. Es coste puro. Lo que sí cambia es el contexto: para cumplir vas a revisar cómo se emite cada factura, desde dónde y con qué datos. Ese inventario es exactamente el punto de partida de cualquier proyecto de automatización.
La referencia oficial, con las especificaciones técnicas y las preguntas frecuentes actualizadas, está en la sede electrónica de la Agencia Tributaria. Este artículo es divulgativo y no sustituye al asesoramiento fiscal.
Preguntas frecuentes
¿Cuándo entra en vigor Verifactu exactamente?
El Real Decreto-ley 15/2025 fijó el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto de obligados tributarios: autónomos en IRPF, no residentes con establecimiento permanente y entidades en atribución de rentas. Es la segunda prórroga de la norma.
¿Tengo que elegir entre las dos modalidades?
Sí, y conviene hacerlo con criterio. La modalidad con envío remite cada registro a la Agencia Tributaria en el momento de emitir y traslada allí buena parte del peso. La modalidad sin envío guarda los registros en tu sistema, pero exige firma electrónica y un registro de eventos, y la conservación recae en ti. Para la mayoría de las pymes la primera es más simple.
Estoy en el SII, ¿me afecta Verifactu?
No. Quien lleva los libros registro de IVA a través del Suministro Inmediato de Información queda fuera del reglamento de sistemas de facturación: los dos ámbitos son excluyentes. Ojo, eso no te libera de la futura factura electrónica entre empresas, que es una obligación distinta.
¿Y si facturo desde el País Vasco o Navarra?
El Real Decreto 1007/2023 es de territorio común. País Vasco y Navarra tienen su propia normativa foral, con TicketBAI y Batuz en el caso vasco. Si tributas por normativa foral, tu obligación es la de tu hacienda, no Verifactu.
¿Puedo seguir facturando con una hoja de cálculo?
En la práctica, no. Una hoja de cálculo no encadena registros, no genera huellas ni impide modificar una factura ya emitida, y nadie va a firmar una declaración responsable por ella. Si es tu caso, cambiar de herramienta es el primer paso y conviene abordarlo cuanto antes, no en las últimas semanas antes de tu fecha.
En definitiva
Verifactu es un requisito de software con fecha en el BOE: enero de 2027 para sociedades, julio de 2027 para el resto. Antes de presupuestar nada conviene comprobar si te aplica, porque el SII y las haciendas forales dejan fuera a bastantes empresas. Y si te aplica, la conversación decisiva es con tu proveedor de software, no con tu asesor.
El trabajo de inventariar por dónde salen tus facturas hay que hacerlo igualmente. Hacerlo pensando solo en cumplir deja fuera todo lo que rodea a la factura —envío, archivo, cobro, seguimiento—, que es justo donde están las horas. Eso es lo que abordamos en automatización de procesos con IA.
¿Sabes desde cuántos sitios emites facturas?
Es la pregunta que descoloca a casi todo el mundo. Revisamos contigo los puntos de emisión, el circuito completo y qué se puede automatizar mientras te adaptas.
Solicitar análisis de procesosNexum Blog
Artículos relacionados
15 jun 2026
Cobot vs Robot Industrial: Cuál Elegir
Diferencia entre cobot y robot industrial: seguridad, carga, velocidad, coste y cuándo elegir cada uno. Guía 2026 de un integrador para tu planta.
8 jul 2026
Ayudas para automatización industrial 2026
Ayudas y financiación de la UE y España para automatización industrial en 2026: ACTIVA, CDTI, ENISA, deducción fiscal por robótica y cómo solicitarlas.
18 jun 2026
Coste de integración de una célula robótica
Cuánto cuesta integrar una célula robótica: desglose del precio por componentes, rangos por aplicación y ROI. Guía 2026 de un integrador robótico.